Perkembangan teknologi digital telah mengubah cara masyarakat menjalani berbagai aktivitas sehari-hari, termasuk dalam urusan pembayaran. Jika dahulu uang tunai menjadi alat transaksi yang hampir selalu ada di dompet, kini semakin banyak orang memilih melakukan pembayaran secara digital. Cukup menggunakan smartphone, seseorang dapat membayar makanan, berbelanja, membeli tiket, membayar tagihan, hingga mengirim uang tanpa perlu menyiapkan lembaran uang fisik.
Perubahan tersebut melahirkan tren gaya hidup cashless, yaitu kebiasaan melakukan transaksi tanpa menggunakan uang tunai. Kehadiran dompet digital, mobile banking, kartu debit dan kredit, pembayaran QR, serta berbagai layanan finansial berbasis aplikasi membuat transaksi menjadi semakin praktis. Cashless bukan lagi sekadar teknologi pembayaran, tetapi telah menjadi bagian dari gaya hidup masyarakat modern yang mengutamakan kecepatan, kemudahan, dan efisiensi.
Apa Itu Gaya Hidup Cashless?
Cashless lifestyle adalah pola kehidupan ketika seseorang lebih sering menggunakan metode pembayaran non-tunai dibandingkan uang fisik. Transaksi dapat dilakukan melalui rekening bank, kartu, dompet digital, atau sistem pembayaran berbasis kode QR.
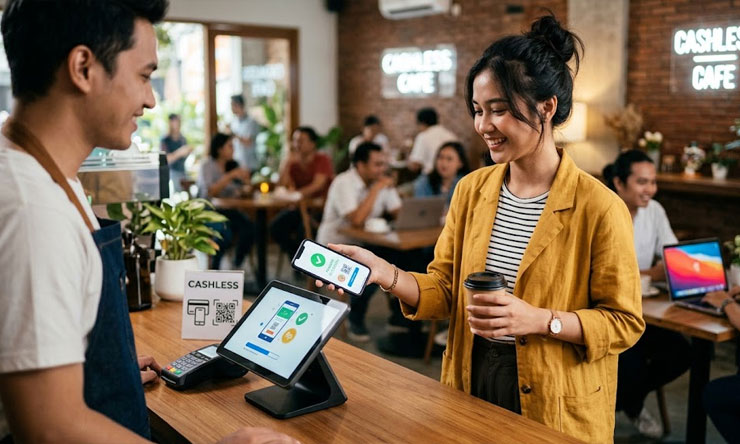
Dalam praktiknya, gaya hidup cashless sangat mudah ditemukan dalam kehidupan sehari-hari. Ketika membeli kopi di kedai, misalnya, seseorang tidak selalu perlu mengeluarkan uang tunai. Pembayaran dapat dilakukan dengan memindai kode QR menggunakan aplikasi pembayaran.
Begitu pula ketika berbelanja di toko online. Konsumen dapat menyelesaikan pembayaran melalui transfer bank, virtual account, kartu, atau saldo dompet digital. Tagihan listrik, internet, telepon, dan berbagai kebutuhan rutin juga dapat dibayar melalui aplikasi.
Perubahan tersebut menunjukkan bahwa uang semakin banyak hadir dalam bentuk digital. Seseorang tidak harus selalu membawa uang tunai dalam jumlah besar untuk menjalankan aktivitas sehari-hari.
Meski begitu, cashless bukan berarti uang tunai sepenuhnya menghilang. Dalam kondisi tertentu, transaksi tunai masih diperlukan, terutama pada tempat usaha yang belum menyediakan metode pembayaran digital atau ketika terjadi gangguan pada sistem pembayaran.
Karena itu, gaya hidup cashless lebih tepat dipahami sebagai pergeseran kebiasaan pembayaran, bukan penghapusan uang tunai secara total.
Mengapa Gaya Hidup Cashless Semakin Populer?
Ada beberapa alasan yang membuat transaksi non-tunai semakin diminati. Faktor pertama adalah kepraktisan. Smartphone yang selalu dibawa ke berbagai tempat dapat sekaligus menjadi alat pembayaran.
Ketika ingin membeli sesuatu, pengguna tidak perlu menghitung uang fisik atau mencari pecahan yang sesuai. Transaksi dapat dilakukan melalui beberapa langkah sederhana sesuai metode pembayaran yang tersedia.
Faktor kedua adalah kecepatan. Pembayaran digital memungkinkan transaksi diselesaikan dalam waktu relatif singkat. Hal ini sangat terasa ketika digunakan di tempat dengan volume transaksi tinggi seperti pusat perbelanjaan, restoran, transportasi, dan berbagai layanan publik.
Faktor ketiga adalah kemudahan pencatatan transaksi. Berbeda dengan uang tunai yang penggunaannya harus dicatat secara manual jika ingin membuat pembukuan, transaksi digital biasanya menghasilkan riwayat pembayaran di aplikasi atau rekening.
Riwayat tersebut dapat membantu seseorang mengetahui ke mana uang digunakan. Pengeluaran untuk makanan, transportasi, belanja, tagihan, maupun kebutuhan lainnya dapat ditelusuri kembali.
Faktor berikutnya adalah fleksibilitas. Sistem pembayaran digital dapat digunakan untuk berbagai kebutuhan, mulai dari transaksi bernilai kecil hingga pembayaran dalam jumlah lebih besar sesuai batas dan ketentuan layanan.
Promosi juga ikut mendorong pertumbuhan gaya hidup cashless. Cashback, potongan harga, poin, dan berbagai program loyalitas sering ditawarkan kepada pengguna metode pembayaran tertentu.
Namun, promosi sebaiknya tidak menjadi alasan utama untuk melakukan transaksi. Diskon tetap berarti pengeluaran jika barang yang dibeli sebenarnya tidak dibutuhkan.
Peran Smartphone dalam Perkembangan Cashless
Smartphone menjadi salah satu perangkat yang sangat penting dalam perkembangan gaya hidup cashless. Perangkat ini memungkinkan berbagai layanan finansial diakses dari satu tempat.
Aplikasi mobile banking memungkinkan pengguna memeriksa saldo, melakukan transfer, membayar tagihan, dan menjalankan berbagai transaksi keuangan lainnya. Sementara itu, dompet digital memberikan alternatif pembayaran dengan menggunakan saldo elektronik.
Keberadaan kamera pada smartphone juga mendukung pembayaran berbasis QR. Pengguna cukup membuka aplikasi yang kompatibel, memindai kode pembayaran, memeriksa nominal, kemudian melakukan konfirmasi sesuai prosedur.
Selain sebagai alat pembayaran, smartphone juga berfungsi sebagai pusat pengelolaan keuangan. Pengguna dapat melihat riwayat transaksi dan menerima pemberitahuan setelah pembayaran berhasil.
Integrasi tersebut membuat aktivitas finansial menjadi lebih dekat dengan kehidupan sehari-hari. Bahkan, sebagian orang tidak lagi membawa dompet tebal karena cukup membawa smartphone dan beberapa metode pembayaran digital.
Namun, ketergantungan pada smartphone juga memiliki konsekuensi. Baterai habis, perangkat rusak, kehilangan akses akun, atau gangguan jaringan dapat menghambat transaksi.
Karena itu, pengguna cashless tetap perlu memiliki rencana cadangan. Menyimpan sedikit uang tunai untuk kondisi tertentu dan memastikan akun pembayaran dapat dipulihkan dengan aman merupakan langkah yang masuk akal.
Keuntungan Menerapkan Gaya Hidup Cashless
Gaya hidup cashless menawarkan sejumlah keuntungan yang membuat transaksi sehari-hari menjadi lebih sederhana.
Transaksi Lebih Praktis
Keuntungan paling jelas adalah kemudahan. Pengguna tidak perlu membawa uang tunai dalam jumlah banyak. Smartphone, kartu, atau perangkat pembayaran tertentu sudah dapat digunakan untuk menyelesaikan berbagai transaksi.
Hal ini sangat membantu ketika seseorang bepergian. Risiko membawa terlalu banyak uang fisik dapat dikurangi karena sebagian transaksi dapat dilakukan secara digital.
Riwayat Pengeluaran Lebih Mudah Dipantau
Transaksi digital biasanya meninggalkan catatan. Riwayat tersebut dapat digunakan untuk mengevaluasi kebiasaan belanja.
Misalnya, seseorang mungkin baru menyadari bahwa pengeluaran untuk pesan-antar makanan cukup besar setelah melihat riwayat transaksi selama satu bulan. Informasi tersebut dapat menjadi dasar untuk memperbaiki anggaran.
Mendukung Efisiensi Pelaku Usaha
Cashless juga memberikan manfaat bagi pemilik usaha. Pembayaran digital dapat mengurangi kebutuhan menyediakan uang kembalian dan membantu pencatatan transaksi.
Bagi bisnis kecil, sistem pembayaran digital dapat menjadi salah satu cara untuk memberikan pilihan pembayaran yang lebih luas kepada pelanggan.
Konsumen yang tidak membawa uang tunai tetap memiliki kesempatan melakukan pembelian selama metode pembayaran yang digunakan tersedia.
Memudahkan Pembayaran Jarak Jauh
Transaksi non-tunai memungkinkan pembayaran dilakukan tanpa harus bertemu secara langsung. Transfer dan berbagai metode pembayaran digital dapat digunakan untuk membayar produk maupun layanan dari lokasi berbeda.
Hal tersebut menjadi semakin relevan dalam perkembangan perdagangan online dan layanan berbasis digital.
Tantangan dan Risiko Gaya Hidup Cashless
Walaupun menawarkan banyak manfaat, cashless lifestyle juga memiliki tantangan. Salah satu yang paling penting adalah keamanan akun dan data.
Pengguna perlu menjaga PIN, kata sandi, kode keamanan, serta perangkat yang digunakan untuk mengakses layanan pembayaran. Informasi rahasia tidak seharusnya diberikan kepada pihak lain melalui pesan, telepon, maupun tautan yang mencurigakan.
Penipuan digital juga menjadi risiko yang perlu diperhatikan. Modusnya dapat berupa pesan palsu, tautan berbahaya, akun yang menyamar sebagai layanan resmi, atau permintaan informasi dengan alasan tertentu.
Karena itu, pengguna perlu membiasakan diri memeriksa detail transaksi sebelum melakukan pembayaran. Nama penerima, nominal, dan informasi lain yang ditampilkan aplikasi sebaiknya diperiksa dengan teliti.
Tantangan berikutnya adalah pengeluaran yang terasa kurang nyata. Membayar menggunakan uang tunai memberikan pengalaman fisik ketika uang berpindah dari tangan. Dalam transaksi digital, proses tersebut hanya berlangsung melalui layar.
Kondisi ini dapat membuat sebagian orang lebih mudah melakukan pembelian impulsif. Transaksi kecil yang dilakukan berkali-kali dapat menghasilkan pengeluaran besar dalam satu bulan.
Untuk mengatasinya, pengguna dapat menetapkan anggaran mingguan atau bulanan. Riwayat transaksi juga sebaiknya diperiksa secara berkala agar kebiasaan belanja tetap terkendali.
Masalah teknis juga perlu dipertimbangkan. Koneksi internet yang tidak stabil, gangguan layanan, baterai smartphone habis, atau sistem pembayaran bermasalah dapat membuat transaksi tertunda.
Karena itu, cashless lifestyle tetap membutuhkan kesiapan dan tidak sebaiknya dijalankan dengan ketergantungan penuh pada satu metode pembayaran.
Cashless dan Perubahan Kebiasaan Mengelola Keuangan
Gaya hidup cashless tidak hanya mengubah cara membayar, tetapi juga dapat mengubah cara seseorang mengelola keuangan. Ketika transaksi menjadi lebih mudah, kebutuhan untuk membuat perencanaan keuangan menjadi semakin penting.
Salah satu kebiasaan yang dapat diterapkan adalah memisahkan uang berdasarkan kebutuhan. Misalnya, rekening utama digunakan untuk kebutuhan rutin, sementara dana tertentu dialokasikan untuk tabungan dan kebutuhan lainnya.
Penggunaan dompet digital juga dapat dibatasi dengan menetapkan jumlah saldo sesuai kebutuhan. Cara tersebut dapat membantu mengurangi godaan melakukan transaksi berlebihan.
Riwayat transaksi dapat menjadi alat evaluasi. Pada akhir minggu atau bulan, pengguna dapat melihat kategori pengeluaran yang paling besar. Dari sana, pengeluaran yang tidak penting dapat dikurangi.
Cashless lifestyle juga dapat mendukung kebiasaan mencatat keuangan secara lebih teratur. Data transaksi digital dapat membantu memberikan gambaran mengenai pola pengeluaran yang sebelumnya sulit terlihat ketika seluruh pembayaran dilakukan menggunakan uang tunai.
Namun, teknologi hanya menyediakan data. Keputusan untuk mengatur keuangan tetap berada pada pengguna. Aplikasi pembayaran tidak secara otomatis membuat seseorang menjadi lebih hemat.
Justru karena transaksi semakin mudah, kedisiplinan finansial menjadi semakin penting.
Tips Menjalani Gaya Hidup Cashless dengan Bijak
Menerapkan cashless lifestyle tidak cukup hanya dengan menggunakan pembayaran digital. Ada beberapa kebiasaan yang dapat membantu agar penggunaannya tetap aman dan terkendali.
Pertama, gunakan aplikasi resmi. Hindari mengunduh aplikasi keuangan dari sumber yang tidak terpercaya. Pembaruan aplikasi juga sebaiknya dilakukan secara rutin.
Kedua, jaga informasi keamanan. Jangan membagikan PIN, kode OTP, password, atau informasi autentikasi kepada siapa pun. Pihak resmi tidak seharusnya meminta kode rahasia untuk alasan yang mencurigakan.
Ketiga, periksa transaksi sebelum melakukan konfirmasi. Pastikan nominal dan penerima sudah benar. Kesalahan kecil dalam transaksi digital dapat menimbulkan masalah yang cukup merepotkan.
Keempat, aktifkan fitur keamanan tambahan jika tersedia. Penguncian perangkat, autentikasi biometrik, dan pengamanan akun dapat memberikan lapisan perlindungan tambahan.
Kelima, tetapkan anggaran. Jangan menganggap pembayaran digital sebagai uang yang tidak nyata. Setiap transaksi tetap mengurangi jumlah dana yang tersedia.
Keenam, periksa riwayat transaksi secara berkala. Jika menemukan transaksi yang tidak dikenali, segera periksa dan gunakan saluran resmi penyedia layanan untuk mendapatkan bantuan.
Ketujuh, siapkan alternatif pembayaran. Cashless memang praktis, tetapi kondisi darurat dapat terjadi. Menyimpan sejumlah uang tunai untuk kebutuhan tertentu masih dapat menjadi pilihan yang bijaksana.
Masa Depan Gaya Hidup Cashless
Perkembangan teknologi kemungkinan akan membuat pembayaran digital semakin terintegrasi dengan kehidupan sehari-hari. Pembayaran dapat semakin mudah dilakukan melalui berbagai perangkat dan layanan.
Konsep transaksi tanpa kontak juga dapat berkembang lebih jauh. Pengguna tidak hanya berinteraksi dengan aplikasi pembayaran, tetapi dapat menggunakan kartu, perangkat pintar, atau teknologi lain yang mendukung transaksi.
Bagi pelaku usaha, perkembangan tersebut menciptakan peluang untuk memberikan pengalaman pembayaran yang lebih cepat dan fleksibel. Konsumen pun memiliki lebih banyak pilihan untuk menentukan metode yang sesuai dengan kebutuhannya.
Namun, masa depan cashless bukan hanya persoalan teknologi. Literasi keuangan dan keamanan digital juga harus berkembang bersama.
Semakin mudah transaksi dilakukan, semakin penting kemampuan pengguna dalam mengendalikan pengeluaran dan melindungi informasi pribadi. Teknologi pembayaran yang canggih tidak akan memberikan manfaat maksimal jika digunakan tanpa pemahaman mengenai keamanan dan pengelolaan keuangan.
Pada akhirnya, gaya hidup cashless sebaiknya tidak dipandang sebagai kewajiban untuk meninggalkan uang tunai. Cashless adalah pilihan dan bagian dari perkembangan gaya hidup digital. Setiap orang dapat menyesuaikan penggunaannya berdasarkan kebutuhan, kondisi, dan kemampuan mengelola keuangan.
Penutup
Tren gaya hidup cashless di era digital menunjukkan bahwa teknologi telah mengubah cara masyarakat melakukan transaksi. Pembayaran menggunakan dompet digital, mobile banking, kartu, dan QR membuat aktivitas sehari-hari menjadi lebih praktis, cepat, dan mudah dicatat. Bagi konsumen maupun pelaku usaha, sistem pembayaran non-tunai juga membuka berbagai peluang untuk menciptakan transaksi yang lebih efisien.
Meski demikian, kemudahan cashless perlu diimbangi dengan kedisiplinan dan kesadaran keamanan. Pengguna perlu menjaga data pribadi, mewaspadai penipuan, mengontrol pengeluaran, serta tetap memiliki alternatif ketika sistem digital mengalami gangguan. Dengan penggunaan yang bijak, gaya hidup cashless dapat menjadi bagian dari kehidupan modern yang praktis tanpa membuat pengelolaan keuangan kehilangan kendali.
Topics #cashless #gaya hidup digital #pembayaran digital